
Mientras que las tasas de interés promedio del crédito al consumo alcanzan el 62,4% anual y 84,2 millones de brasileños acumulan deudas vencidas, los intereses de la deuda pública superan los 1,2 billones de reales. En definitiva, ¿quién se beneficia de todo esto?
Por el equipo editorial de AND
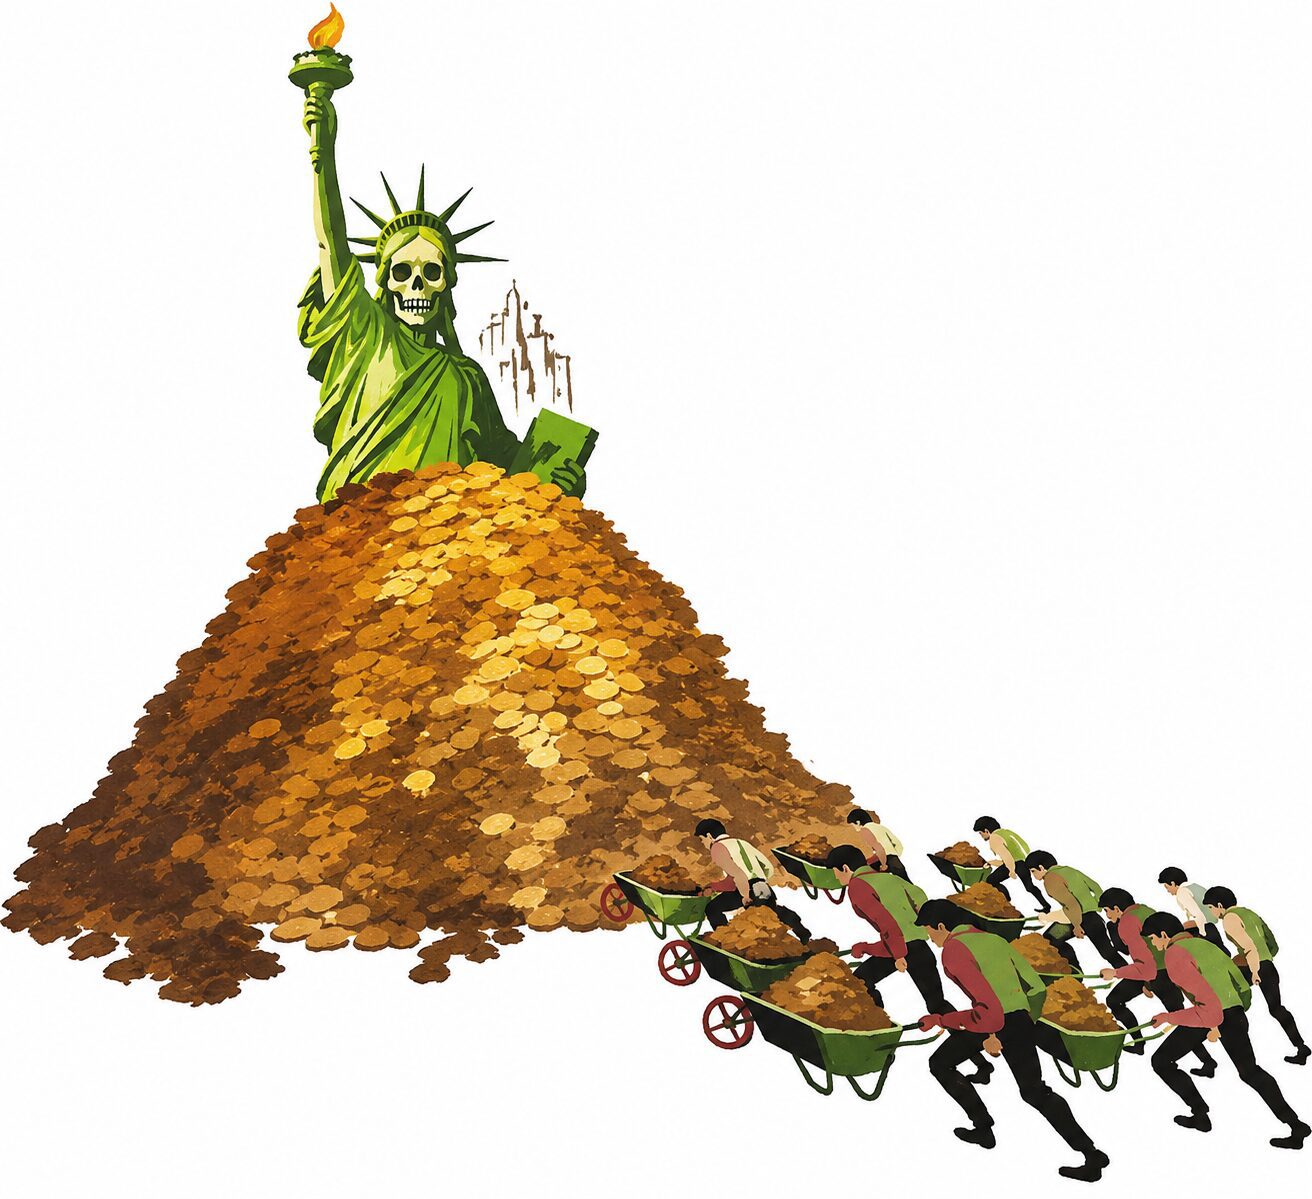
El 4 de noviembre, el Comité de Política Monetaria (Copom) del Banco Central mantuvo la tasa de interés de referencia, la Selic, en 13,75% anual, interrumpiendo cinco reducciones consecutivas iniciadas en marzo, cuando la tasa comenzó a descender desde el 15% anual, su nivel más alto en casi dos décadas. Esta decisión mantiene el crédito caro para la clase trabajadora y otros sectores populares, al tiempo que favorece la remuneración de los tenedores de títulos de deuda pública, incluidos bancos e inversionistas extranjeros. Es uno de los mecanismos mediante los cuales el capital financiero imperialista se beneficia de la política económica brasileña.
El Banco Central justificó la decisión alegando la necesidad de contener la inflación ante la incertidumbre económica. Pero, ¿cómo afecta esta tasa a las cuotas de los préstamos, las facturas de las tarjetas de crédito y las finanzas públicas? ¿Y de dónde provienen los ingresos que se apropian los bancos y otros grandes acreedores?
¿Cómo funcionan los tipos de interés y por qué los bancos cobran tanto?
El interés es básicamente el precio que se cobra por pedir dinero prestado. Por ejemplo, cuando alguien pide prestados R$1.000, debe devolver la cantidad recibida más los intereses cobrados por el banco. Cuanto mayor sea el tipo de interés, más caro será el préstamo.
La tasa Selic, fijada por el Banco Central, sirve de referencia para otras tasas de interés en la economía. Cuando sube, el crédito tiende a encarecerse, tanto para quienes necesitan financiar una compra como para las empresas que dependen de préstamos para mantener sus operaciones. Cuando baja, la tendencia suele ser la opuesta, aunque esta reducción no siempre afecta al consumidor en la misma proporción.
Esto se debe a que los bancos cobran tasas mucho más altas que la tasa Selic, sumando sus costos, márgenes de ganancia y cargos relacionados con el riesgo de impago. En septiembre, mientras que la tasa básica se situaba en el 13,75%, las tasas de interés promedio para el llamado crédito libre a particulares, un tipo de préstamo y financiamiento sin tasas reguladas por el gobierno, alcanzaron el 62,4% anual, según el Banco Central.
Para que se hagan una idea, un préstamo de R$1.000, solicitado a esa tasa y pagado en su totalidad después de un año, resultaría en una deuda aproximada de R$1.624, sin contar comisiones ni otros cargos. Es decir, R$624 solo en intereses.
La situación puede empeorar cuando el deudor no puede pagar. En las transacciones donde los intereses impagos se suman a la deuda, los nuevos intereses también se aplican a los intereses anteriores. Este es el conocido mecanismo del interés compuesto, mediante el cual una deuda relativamente pequeña puede crecer rápidamente.
Sin embargo, los intereses merman los ingresos de los trabajadores y de los pequeños y medianos empresarios. Cuando un trabajador contrae deudas para comprar alimentos o pagar las facturas del hogar, parte del salario que recibe por su trabajo va al banco. Si una empresa solicita préstamos para producir, parte de la plusvalía —la porción del valor producido por los trabajadores que no se les paga y permanece en manos de los empleadores— puede destinarse a los acreedores en forma de intereses. Detrás de la aparente multiplicación del dinero, por lo tanto, se esconden el trabajo humano y relaciones de explotación.
Y los resultados se reflejan en las cuentas de las familias. Según el Mapa de Morosidad de Serasa, Brasil alcanzó los 84,2 millones de personas con deudas vencidas en septiembre, lo que equivale al 51,1% de la población adulta. Esta es la cifra más alta en la serie histórica, que comenzó en 2016, después de 20 meses consecutivos de crecimiento.
Las deudas vencidas ascienden a R$ 597.400 millones. Del total de la deuda registrada, el 27,16% corresponde a bancos y tarjetas de crédito, y el 20,66% a entidades financieras. Pero la carga de los intereses no se limita a las cuentas vencidas: según el Banco Central, en agosto, los pagos de intereses consumieron el 10,9% de los ingresos de las familias brasileñas, frente al 7% en 2014. Incluyendo las amortizaciones, es decir, el pago de los préstamos, el compromiso alcanzó el 29% del ingreso mensual. Así, las altas tasas de interés, los bajos ingresos y el costo de vida asfixian el presupuesto incluso de las familias que logran mantener sus deudas al día, mientras que otras tienen que elegir entre pagarlas y cubrir sus necesidades básicas.

Deuda para algunos, beneficio para otros.
Mientras millones de brasileños luchan por pagar sus facturas, los grandes bancos siguen acumulando enormes ganancias multimillonarias. Solo en 2025, Itaú, Bradesco, Banco do Brasil y Santander registraron en conjunto un beneficio neto de 107.800 millones de reales.
Sin embargo, la rentabilidad del capital financiero no se limita a los préstamos bancarios. Otro negocio importante es la deuda pública, mediante la cual el Estado obtiene financiación emitiendo bonos adquiridos por bancos, fondos de inversión y otros inversores.
En la práctica, quienes compran estos bonos prestan dinero al gobierno y reciben intereses a cambio. La remuneración varía según las condiciones de cada bono, pero algunos siguen directamente la tasa Selic. Por lo tanto, mantener tasas de interés altas también encarece la financiación de la deuda pública y beneficia a los tenedores de estos bonos.
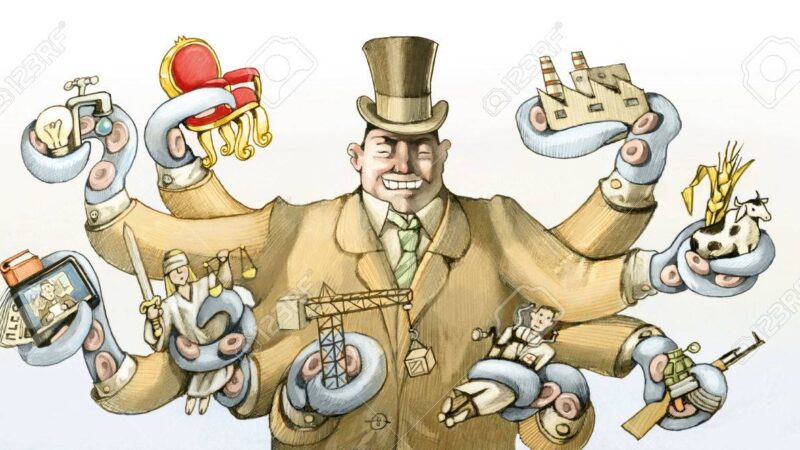
La deuda pública también forma parte del negocio del capital financiero imperialista. En el imperialismo, la fase monopolística del capitalismo , los grandes bancos e industrias se concentran y asocian en poderosos grupos financieros, que encuentran en los préstamos a los estados otra fuente de ingresos. Según el Tesoro Nacional, en septiembre, el 51,6% de la deuda pública federal, o R$ 4,84 billones, estaba vinculada a la tasa Selic. Las instituciones financieras y los fondos de inversión poseían casi el 70% de estos títulos, equivalentes a R$ 3,37 billones. Además, los inversionistas extranjeros poseían R$ 865.500 millones en títulos de deuda pública federal nacional, lo que constituye otro canal para la remuneración del capital radicado fuera del país.
Según las estadísticas fiscales del Banco Central, los pagos de intereses nominales en el sector público totalizaron R$ 1,205 billones en los 12 meses que finalizaron en septiembre, lo que equivale al 8,99% del Producto Interno Bruto (PIB). Este monto corresponde a los cargos registrados durante el período, incluidos los efectos de las operaciones financieras, y no exclusivamente a los pagos realizados en efectivo.
En comparación, el déficit primario —la diferencia entre los ingresos y los gastos públicos, excluidos los intereses— ascendió a tan solo el 0,52% del PIB durante el mismo período.
Esta diferencia demuestra cómo la lucha de clases también se manifiesta en la disputa por los recursos públicos: mientras que los representantes del gran capital exigen moderación en el gasto en servicios sociales y derechos de los trabajadores, los intereses de la deuda siguen absorbiendo enormes cantidades de recursos.
La campaña por el llamado «ajuste fiscal» no se opone a la política económica del gobierno oportunista de Luiz Inácio (PT): cuenta con el respaldo del propio equipo económico. El «marco fiscal « , aprobado en 2023, limita el crecimiento del gasto público, lo que ejerce presión sobre las inversiones en salud, educación, saneamiento y vivienda, mientras que el servicio de la deuda sigue sujeto a las tasas de interés y a las condiciones de remuneración de los acreedores.
Por lo tanto, el problema no reside simplemente en la existencia de deuda pública, como intenta hacernos creer la propaganda del gran capital, sino en la forma en que se gestiona, los intereses a los que sirve y la creciente proporción de recursos públicos que se destinan al pago de intereses.

La economía se tambalea, pero la usura florece.
Los efectos de esta política también repercuten en la producción y el comercio. Con préstamos costosos, las empresas enfrentan mayores dificultades para financiar sus actividades, mientras que las familias endeudadas reducen sus compras. Esta combinación también ha agravado la crisis de las grandes cadenas minoristas , que han acumulado decenas de miles de millones de reales en deuda.
La economía brasileña muestra signos de desaceleración. En el segundo trimestre de 2026, el PIB creció apenas un 0,5% con respecto al trimestre anterior, según el Instituto Brasileño de Geografía y Estadística (IBGE). La industria avanzó solo un 0,1%, mientras que el consumo de los hogares disminuyó un 0,4%. La tasa de inversión se situó en el 16,1% del PIB, por debajo del 16,6% registrado en el mismo periodo de 2025.
Si bien la economía brasileña apenas muestra signos de crecimiento, las exportaciones agrícolas a gran escala y la extracción de minerales, principalmente orientadas a la venta de materias primas en el extranjero, mantienen una posición destacada. Por su parte, el sector manufacturero, responsable de la producción de bienes y equipos, experimentó un descenso del 0,9% con respecto al segundo trimestre de 2025.
Este contraste no solo se debe a las altas tasas de interés, sino que también refleja el estancamiento crónico del capitalismo burocrático brasileño , que se ha agudizado desde 2015. Engendrado por el imperialismo sobre una base económica semifeudal, en un país semicolonial , este capitalismo se desarrolla apoyado por grandes latifundios y la gran burguesía , dividida entre la fracción compradora, vinculada principalmente a los negocios de monopolios extranjeros, y la fracción burocrática, que se apoya en el aparato del antiguo Estado. Estas clases dominantes reaccionarias, serviles al imperialismo, especialmente al imperialismo yanqui, aunque discrepan entre sí sobre la dirección de la política económica, incluidas las tasas de interés, convergen en el mantenimiento del antiguo orden de explotación y opresión sobre el proletariado y otras clases populares.
El aumento del coste del crédito agrava estas contradicciones, mientras que la alta rentabilidad financiera ofrece a los grandes inversores una alternativa lucrativa a la inversión en producción.
El resultado es bien conocido por la mayoría: crédito caro, deuda creciente y dificultades para llegar a fin de mes. Sin embargo, para los grandes poseedores de capital, la usura sigue siendo un negocio sumamente lucrativo.