
Por Elliot Goodell Ugalde
Elliot Goodell Ugalde es candidato a doctorado y profesor asociado en el Departamento de Estudios Políticos y el Centro de Política Internacional y de Defensa de la Universidad Queen’s en Kingston, Ontario, Canadá.
La intensa especulación en torno a la inteligencia artificial (IA) se presenta a menudo como prueba de una nueva era tecnológica. Si bien es cierto que la tecnología puede resultar trascendental, la avalancha de capital hacia la IA también responde a un patrón anterior: cuando las oportunidades de inversión rentables se reducen, el capital acumulado busca sectores capaces de absorber la inversión y sustentar grandes expectativas sobre el futuro. Este patrón resulta difícil de comprender únicamente desde la perspectiva de la escasez.
Los límites de este enfoque se hacen especialmente evidentes al examinar los mercados contemporáneos a través del problema de la financiarización. Las explicaciones neoclásicas apenas abordan el creciente peso de los mercados financieros, los intermediarios no bancarios, la inflación de los precios de los activos y las pretensiones especulativas sobre los ingresos futuros. Sin embargo, estos no son fenómenos periféricos, sino que se están convirtiendo en elementos centrales de la organización de la acumulación. Una teoría que los considera principalmente distorsiones de una coordinación de mercado que, de otro modo, sería eficiente, ignora su relación estructural con el capital excedente y la dificultad de una reinversión rentable .
La obra Economía básica de Thomas Sowell ofrece una de las exposiciones más claras y populares de la visión neoclásica de la vida económica. Sus premisas centrales defienden una ortodoxia bien conocida: (1) los recursos son limitados; (2) los deseos superan los medios disponibles para satisfacerlos; y (3) los mercados coordinan las demandas contrapuestas mediante los precios. Sowell lo expresa directamente: «La escasez implica que los deseos de todos no pueden satisfacerse por completo… por lo tanto, la competencia entre las personas por estos recursos es inherente» .² Esta afirmación convierte la escasez en el principio organizador central a través del cual se comprende la vida económica.
Economía Básica es una expresión concisa de la tradición más amplia centrada en la escasez dentro de la economía neoclásica, más que un simple texto para ser evaluado en sus propios términos. La cuestión central radica en si el marco de Sowell (sin duda lúcido y retóricamente eficaz), organizado en torno a la escasez, la asignación y el equilibrio, puede explicar adecuadamente una economía marcada por el superávit persistente, las crisis recurrentes, la concentración monopolística y la expansión de las finanzas más allá de la inversión productiva. Esto se basa en dos afirmaciones centrales. Primero, el marco de Sowell no puede explicar adecuadamente estas características del capitalismo contemporáneo. Segundo, la omisión de estas características se deriva de la estructura del marco en sí, y no de un descuido en su aplicación. 3
La alternativa propuesta parte de una premisa diferente: la escasez importa, pero no puede servir como fundamento universal de la economía política. Las economías capitalistas también se definen por la producción de excedentes que deben ser apropiados, distribuidos y realizados. Una vez que el excedente vuelve a ocupar un lugar central en el análisis, las crisis no aparecen simplemente como perturbaciones externas, fallos políticos o desviaciones del equilibrio, sino como características endógenas de la acumulación. Del mismo modo, el monopolio y la financiarización no aparecen como excepciones al capitalismo competitivo, sino como formas institucionales a través de las cuales se gestionan y desplazan sus contradicciones. 4
La abstracción de la escasez
Una vez, después de clase, un estudiante se me acercó con un ejemplar de Economía Básica y mencionó a Sowell por su nombre. La implicación era bastante familiar: si quieres la explicación más clara de cómo funcionan los mercados, este es el libro que te dan los libertarios. 5
Los fundamentos intelectuales de la postura de Sowell están estrechamente alineados con la definición de economía de Lionel Robbins como “la ciencia que estudia el comportamiento humano como una relación entre fines y medios escasos que tienen usos alternativos”. 6
Sowell adopta el mismo marco cuando define el costo de una elección económica en términos de las alternativas a las que se renuncia: «Desde el punto de vista de la sociedad en su conjunto, el «costo» de cualquier cosa es el valor que tiene en usos alternativos».⁷ En esta formulación, la economía se convierte en una ciencia formal de la elección bajo restricciones. Las cuestiones de instituciones , historia y poder social son secundarias a la asignación de recursos limitados.⁸
El atractivo analítico de este enfoque es evidente. Su abstracción permite aplicar el mismo vocabulario de optimización, incentivos y compensaciones en diversos contextos. Sin embargo, como advirtió Robert Cox, los conceptos «no pueden considerarse de forma útil abstraídos de sus aplicaciones», ya que la abstracción puede ocultar contradicciones y ambigüedades que solo se hacen visibles en contextos históricamente específicos.⁹ De hecho, la escasez puede ser una característica importante de la vida económica sin constituir el principio organizador universal de todas las economías.
La crítica de Karl Polanyi a la economía formal es crucial aquí. 10 Polanyi rastreó la definición de economía centrada en la escasez hasta la restricción neoclásica asociada con Carl Menger. La economía pasó a entenderse a través de «la asignación de medios insuficientes para proveer el sustento del hombre», una formulación que Polanyi identificó como «el primer enunciado del postulado de escasez o maximización». 11 Esta definición fue poderosa porque capturó la lógica de la acción racional dentro de las instituciones de mercado. Su debilidad fue que convirtió una forma de organización económica históricamente específica en una explicación universal del sustento. 12
En respuesta, Polanyi distinguió el significado formal de la economía de su significado sustantivo. El significado formal se refiere a la elección racional en condiciones de escasez. El significado sustantivo se refiere a los procesos institucionales mediante los cuales las sociedades organizan el aprovisionamiento material. Una vez que la definición formal se universaliza, la cuestión más amplia del sustento queda desplazada. Como observó Polanyi, «el significado más tradicional, pero aparentemente trivial, de materialidad, que no estaba necesariamente ligado a la escasez, perdió su estatus académico y finalmente cayó en el olvido» .¹³
Por lo tanto, el problema no radica en la ausencia de comportamientos economizantes en la vida social en sí misma . Los individuos y las instituciones se enfrentan habitualmente a limitaciones. La afirmación más contundente, aunque menos defendible, es que la economización proporciona «los principios organizativos universales de las relaciones entre los hombres en la producción y distribución» de bienes materiales.<sup> 14</sup> El argumento de Polanyi es que estas condiciones no están presentes universalmente. La actividad económica siempre está institucionalizada, y las diferentes sociedades organizan la producción y la distribución mediante distintas combinaciones de reciprocidad, redistribución, vida doméstica e intercambio de mercado.<sup> 15</sup>
La propia retórica de Sowell hace particularmente visible la reducción conceptual. Escribe: «El Jardín del Edén era un sistema para la producción y distribución de bienes y servicios, pero no era una economía, porque todo estaba disponible en abundancia ilimitada. Sin escasez, no hay necesidad de economizar —y, por lo tanto, no hay economía—». ¹⁶ Esta formulación considera la abundancia absoluta como la única alternativa concebible a la escasez. Por consiguiente, excluye una posibilidad más importante: que las sociedades puedan generar excedentes sin eliminar el conflicto económico y que la producción y apropiación de esos excedentes se convierta en el problema central de la economía política.¹⁷
La cuestión del superávit
Fundamentalmente, un enfoque centrado en el excedente reconoce la realidad de la escasez, al tiempo que se pregunta qué desaparece cuando la escasez se considera la categoría fundamental. Paul A. Baran y Paul M. Sweezy definen el excedente económico como «la diferencia entre lo que una sociedad produce y los costos de producirlo» .¹⁸ Esta categoría desplaza el análisis de la asignación de medios limitados a la organización del excedente: quién lo produce , quién lo controla, cómo se absorbe/valoriza y qué sucede cuando los mercados rentables resultan insuficientes.¹⁹
Un marco centrado en la escasez prioriza la elección entre alternativas. Un marco centrado en el excedente destaca el poder social. Una vez que la producción supera las necesidades inmediatas de subsistencia, las cuestiones centrales se refieren a la apropiación, la distribución y el control institucional. La afirmación de Sowell de que «el beneficio es un precio pagado por la eficiencia» reduce estas cuestiones a una justificación asignativa: el beneficio aparece como evidencia de una coordinación exitosa, en lugar de como una reivindicación sobre el excedente producido socialmente. 20 Un enfoque centrado en el excedente no presupone que la rentabilidad y la necesidad social coincidan. 21
Polanyi ilustra esta distinción a través de los debates sobre la transición en torno al África Occidental colonial. En algunas comunidades, la introducción de salarios monetarios no generó automáticamente acceso a los alimentos porque «nadie más había producido un excedente de alimentos para vender» .²² A primera vista, el problema parece ser la escasez. Más fundamentalmente, el trabajo asalariado se había introducido sin reorganizar la economía sustantiva en torno a la producción excedente y el intercambio generalizado de mercancías.²³
Polanyi también señaló que las comunidades podían ser «a la vez ahorradoras y ajenas a las tendencias del mercado».²⁴ Un comportamiento que parece irracional desde una perspectiva neoclásica puede ser coherente dentro de una lógica institucional diferente. Mary Kingsley observó que las personas podían «pedir el mismo precio cuando el mercado está saturado que cuando hay una gran escasez» al viajar largas distancias para ahorrar en sus compras.²⁵ Estas prácticas revelan los límites de considerar la optimización mediada por el mercado como un modelo universal de conducta económica.²⁶
Esto implica que la escasez debe tratarse como una categoría más entre otras, en lugar de como una universal. Describe las limitaciones que surgen dentro de contextos institucionales específicos. No puede sustituir una teoría de la economía. La economía política comienza donde la teoría formal de la elección resulta insuficiente: con las relaciones históricamente específicas mediante las cuales se organiza la producción, se apropia el excedente y se garantiza el sustento. 27
Sobreacumulación y crisis
Una vez que el excedente recupera su primacía analítica, el problema central cambia. La cuestión ya no radica simplemente en cómo se asignan los recursos entre usos competitivos, sino en cómo un sistema orientado a la acumulación continua gestiona el excedente que produce. La producción capitalista no se organiza principalmente para satisfacer un calendario fijo de necesidades. Se organiza mediante presiones competitivas que obligan a las empresas a expandirse, reducir costos y reinvertir en busca de rentabilidad. Por lo tanto, el sistema genera tensiones persistentes entre la capacidad productiva y las condiciones bajo las cuales la producción puede realizarse de manera rentable. 28
El marco teórico de Sowell considera los precios como señales coordinadoras que dirigen los recursos hacia sus usos más valiosos. Como él mismo escribe: «En un mercado libre, los bienes tienden a fluir hacia sus usos más valiosos, y son más valiosos para quienes pueden gestionarlos de forma más eficiente en una etapa determinada» .²⁹ Este enfoque presupone que la rentabilidad proporciona una medida fiable del valor económico. En condiciones de producción excedente, la inversión fluye hacia actividades que prometen una realización rentable en lugar de hacia aquellas que son socialmente necesarias, una distinción fundamental para este análisis.³⁰
Rosa Luxemburgo formuló el problema en términos de demanda efectiva. En La acumulación de capital , argumentó que la plusvalía no podía realizarse plenamente dentro de un sistema capitalista cerrado, ya que el consumo de los trabajadores estaba limitado por los salarios y el gasto capitalista no podía absorber toda la plusvalía. Por lo tanto, la realización requería «estratos de compradores fuera de la sociedad capitalista», puesto que la plusvalía «no puede realizarse únicamente mediante la venta a trabajadores o a capitalistas».³¹ Su argumento situaba la crisis no en la mala asignación de recursos escasos, sino en la contradicción entre la producción expandida y los límites sociales de la realización.³²
Sweezy rechazó la afirmación de Luxemburgo de que la realización interna era lógicamente imposible, pero mantuvo el problema central. Su pregunta fue concisa: «¿Dónde está la demanda de la plusvalía [sobre]acumulada?». 33 El capitalismo puede generar demanda adicional mediante la inversión, el empleo, el gasto estatal y la expansión del crédito. Sin embargo, estos mecanismos no crean un equilibrio estable. Absorben el excedente de forma provisional y desigual, postergando la contradicción. Simon Clarke planteó un argumento similar: las condiciones de la crisis «no pueden descubrirse en las condiciones del proceso inmediato de producción, sino solo en el proceso de reproducción capitalista en su conjunto». 34 La crisis surge de la interdependencia de la producción, la circulación, el crédito y la realización, más que de una escasez aislada, un fallo del mercado o una desviación temporal del equilibrio. 35
La sobreacumulación es, por lo tanto, una categoría decisiva. El problema central no radica en la escasez de bienes en relación con las necesidades ilimitadas, sino en que la acumulación competitiva genera capacidad productiva y capital invertible más allá de las oportunidades disponibles para una reinversión rentable. Como escribe Clarke, la competencia es «el presupuesto y el medio para materializar la tendencia a la sobreproducción inherente a la forma social de la producción capitalista», porque la producción se expande «sin tener en cuenta los límites del mercado». 36
Esta dinámica es imposible de capturar dentro de un marco centrado en el equilibrio. Si los mercados normalmente dirigen los bienes hacia sus usos más valiosos, la sobreproducción persistente y la crisis solo pueden aparecer como anomalías. Un análisis centrado en el superávit parte de las presiones generadas por la competencia, que impulsa la expansión, reproduce la desproporción e intensifica la búsqueda de nuevas salidas para el capital acumulado. La crisis no es lo opuesto a la acumulación normal; es uno de sus resultados recurrentes. 37
Competencia, concentración y monopolio
El mismo cambio de perspectiva modifica la interpretación del monopolio. Sowell tiende a considerar el monopolio como una excepción sustentada por privilegios legales o distorsiones regulatorias. Argumenta que «los monopolios son muy difíciles de mantener sin leyes que los protejan de la competencia» y critica la flexibilidad de las definiciones legales que clasifican como monopolísticas a empresas con cuotas de mercado relativamente modestas. 38 La premisa subyacente es que las presiones competitivas, por lo general, disolverán los beneficios excesivos y restablecerán el equilibrio del mercado. 39
Esta suposición ignora los efectos históricos de la competencia en sí misma. La competencia no reproduce un campo estable de empresas equivalentes. Produce ventajas desiguales, economías de escala, asimetrías tecnológicas y acceso diferencial a la financiación. Las empresas exitosas se expanden, absorben a sus rivales y consolidan su poder de mercado. El resultado es una tendencia hacia la concentración y la centralización: la competencia genera monopolios como uno de sus resultados, en lugar de simplemente oponerse a ellos. 40
Por lo tanto, Baran y Sweezy argumentan que la unidad típica del capitalismo avanzado ya no era la pequeña empresa, sino “una gran empresa… capaz de controlar sus precios, el volumen de su producción y los tipos y montos de sus inversiones”. 41 La cuestión radica en la escala y el poder de un número relativamente pequeño de corporaciones para moldear los precios, los patrones de inversión y las condiciones de competencia, independientemente de si una sola empresa controla un mercado entero en el sentido estricto de los libros de texto. 42
El monopolio está estrechamente ligado al problema de la absorción de excedentes, ya que las grandes empresas utilizan su poder de mercado para estabilizar la demanda y proteger el capital acumulado de las presiones destructivas de la competencia. Por lo tanto, la concentración es una respuesta institucional a las presiones competitivas y a la dificultad de obtener beneficios de los excedentes en mercados saturados o de lento crecimiento. 43
La oposición entre competencia y monopolio resulta, por consiguiente, engañosa. La competencia impulsa la concentración, mientras que la concentración reorganiza la competencia. Las grandes empresas siguen compitiendo, pero lo hacen dentro de una estructura marcada por las barreras de entrada, el control de la infraestructura, la propiedad intelectual, el poder financiero y la capacidad de influir en las políticas estatales. 44
Las finanzas como solución temporal
La financiarización se refiere al creciente papel de los créditos financieros, los precios de los activos, el apalancamiento y los intermediarios no bancarios en la organización de la acumulación, extendiéndose mucho más allá de la expansión de los bancos o los mercados de valores por sí solos. La financiarización cobra especial importancia cuando la inversión productiva no puede absorber el capital acumulado a una tasa suficientemente rentable. En ese caso, las finanzas funcionan como una salida para el excedente y un mecanismo para trasladar las contradicciones presentes al futuro. 45
Giovanni Arrighi describió la expansión financiera como una respuesta recurrente a la sobreacumulación. Las oportunidades productivas se reducen, el capital acumulado busca salidas alternativas y proliferan las reclamaciones sobre ingresos futuros. Arrighi caracterizó estos mecanismos como «soluciones» temporales para las crisis derivadas de «la tendencia crónica del capital a acumularse por encima de lo que puede reinvertirse de forma rentable en la producción e intercambio de mercancías».⁴⁶ El término «solución» es importante: la expansión financiera pospone la contradicción , pero no la resuelve.⁴⁷
David Harvey plantea la misma idea en relación con el capital ficticio: el dinero se pone en circulación “como capital sin ninguna base material en mercancías o actividad productiva”. 48 El crédito, los valores y la inflación de activos representan derechos sobre el valor futuro. Permiten que la acumulación continúe a pesar de la debilidad de las salidas inmediatas para la reinversión productiva. Sin embargo, el proceso sigue siendo frágil porque los ingresos futuros deben, en última instancia, validar los derechos acumulados en el presente. 49
El crecimiento de la intermediación financiera no bancaria ilustra el carácter estructural de este cambio. El Consejo de Estabilidad Financiera informó que las instituciones financieras no bancarias representaban casi la mitad de los activos financieros mundiales y crecieron un 8,5 % en 2023, más del doble del ritmo de crecimiento del sector bancario.<sup> 50</sup> La Organización para la Cooperación y el Desarrollo Económicos (OCDE) también advirtió que la magnitud y la interconexión de las instituciones no bancarias aumentan el riesgo de que las perturbaciones se propaguen rápidamente por los mercados.<sup> 51</sup>
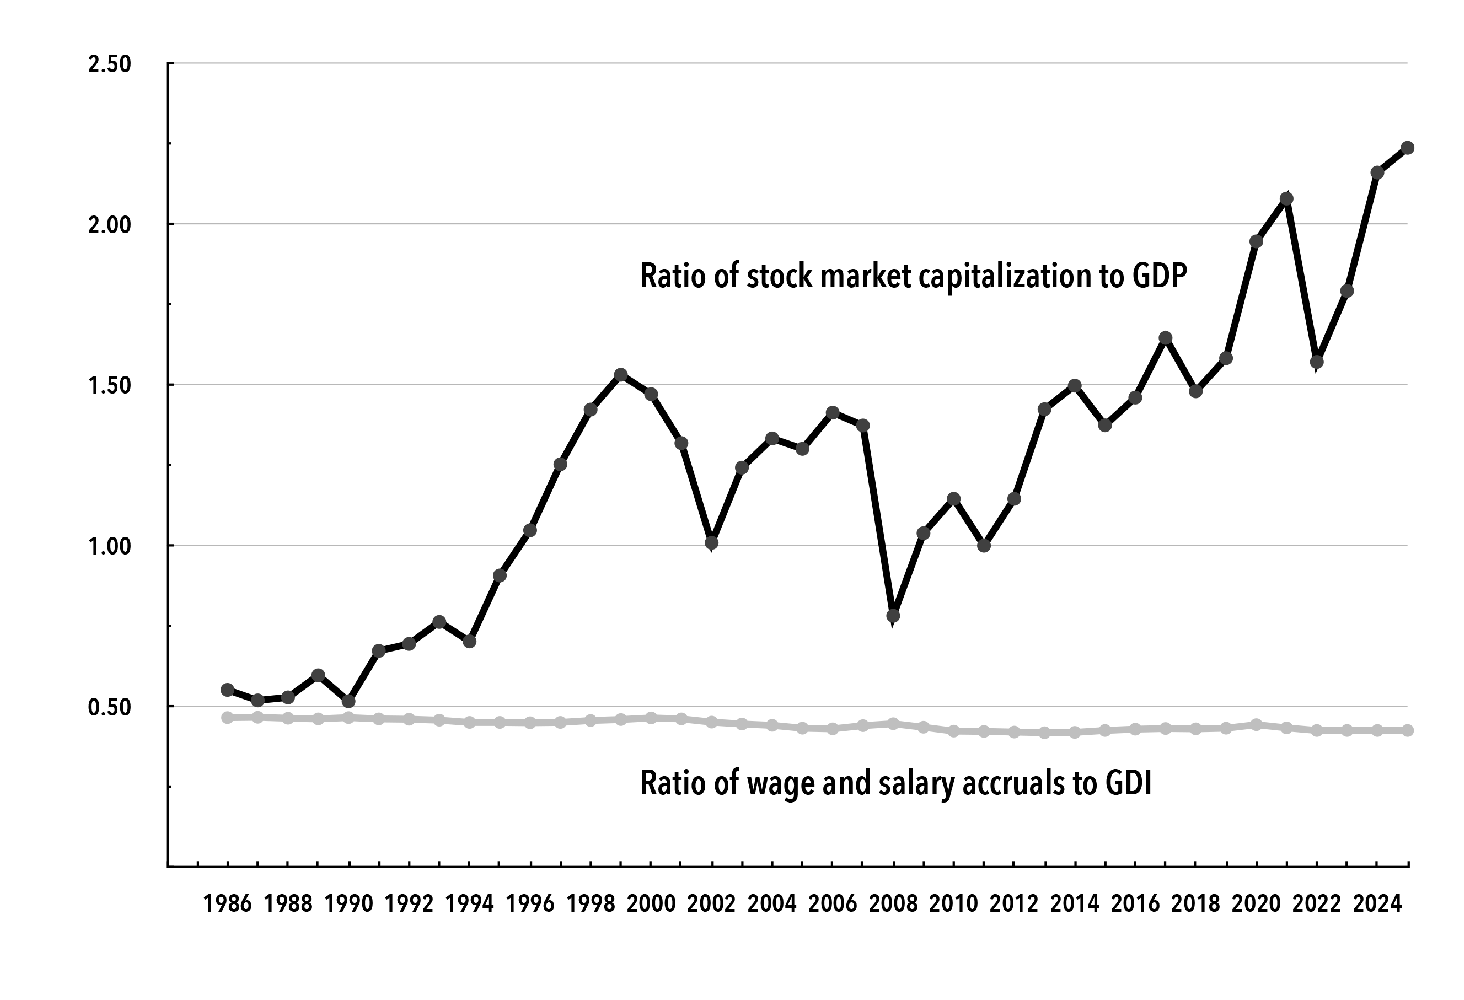
La financiarización de la economía estadounidense se ilustra en el Gráfico 1. El vertiginoso aumento de la capitalización bursátil como porcentaje del PIB durante las últimas cuatro décadas, a partir de la década de 1980, constituyó una desvinculación (parcial) de las finanzas respecto de la «economía real» de la producción, representada aquí por los ingresos salariales como porcentaje del Ingreso Interno Bruto (IIB)/PIB, cuya tendencia secular se mantiene prácticamente plana, incluso con un ligero descenso. La creciente contradicción entre producción y finanzas apunta a un sistema propenso a una creciente inestabilidad financiera, como lo demuestra la drástica caída de la capitalización bursátil como porcentaje del PIB en 2008.
Gráfico 1. Comparación de la capitalización bursátil estadounidense con los salarios y las provisiones salariales, 1986-2025.
Notas y fuentes: Este gráfico ilustra la creciente divergencia entre la inflación de activos y la remuneración laboral en el capitalismo financiarizado. Para la capitalización bursátil, véase Banco Mundial, «Capitalización de mercado de empresas nacionales cotizadas (% del PIB) – Estados Unidos», indicador CM.MKT.LCAP.GD.ZS, data.worldbank.org. Para los salarios, véase FRED, «Participación en el ingreso nacional bruto: Remuneración de los empleados, pagada: Devengos de sueldos y salarios», serie de datos A4102E1A156NBEA, fred.stlouisfed.org. En ambos casos, los porcentajes se dividen por 100 para expresarlos como ratios.
Esta trayectoria no puede explicarse únicamente como resultado de una regulación errónea. La política estatal es fundamental: los gobiernos establecen el marco legal, proporcionan liquidez, estabilizan las instituciones financieras y (quizás lo más importante) socializan las pérdidas cuando las crisis amenazan con un colapso sistémico. Sin embargo, la persistencia de la expansión financiera en distintos regímenes regulatorios sugiere que sus causas son más profundas que un simple error de política. La financiarización tiene su origen en la búsqueda de vías para valorizar el capital acumulado cuando la inversión productiva es insuficiente. 52
Harry Magdoff y Sweezy plantearon la cuestión con claridad al preguntarse por qué una economía estancada se había convertido en un caldo de cultivo para una explosión financiera.<sup> 53</sup> Trabajos posteriores, dentro de la misma tradición, describieron las finanzas como una vía de absorción del excedente y como una respuesta al estancamiento de la economía productiva. <sup>54</sup> Por lo tanto, la financiarización no es ajena a la acumulación. Es una de las formas en que las contradicciones de la acumulación se postergan, se redistribuyen y se intensifican. <sup>55</sup>
Inteligencia artificial y la búsqueda de nuevos canales de comunicación
La actual ola de inversión en IA ofrece un ejemplo útil de este argumento. La IA puede generar un cambio tecnológico sustancial, y sería simplista considerar toda inversión en el sector como especulativa. Sin embargo, la magnitud, la concentración y el carácter prometedor del gasto actual plantean una cuestión político-económica más amplia: ¿por qué la IA se ha convertido en un imán tan poderoso para el capital antes de que sus efectos productivos en toda la economía se hayan establecido claramente? 56
Una explicación centrada en la escasez interpreta el proceso en términos familiares. Se está asignando capital a una tecnología emergente porque los mercados anticipan una demanda futura y un aumento de la productividad. Esta explicación capta parte de la historia. Sin embargo, no explica la intensidad de la inversión, la concentración del gasto en un grupo reducido de empresas dominantes, ni hasta qué punto las valoraciones dependen de las expectativas de transformación futura en lugar de los rendimientos presentes demostrados. 57
Una perspectiva centrada en el superávit sitúa el auge de la IA dentro de la larga historia de la acumulación financiarizada. En condiciones de sobreacumulación, el capital busca sectores capaces de absorber inversiones a gran escala y mantener narrativas de rentabilidad futura. La IA se adapta particularmente bien a este papel porque combina importantes requisitos de infraestructura con expectativas abiertas en cuanto a productividad, automatización y transformación tecnológica. No es simplemente una tecnología; es también un vehículo para organizar las pretensiones sobre el valor futuro. 58
Radhika Desai caracteriza el modelo de Silicon Valley como una fusión de promesa tecnológica y especulación financiera: las empresas atraen capital al «exagerar las capacidades de las tecnologías [que ofrecen]», combinando así «ciencia y ficción financiera». 59 La innovación tecnológica es real, pero la valoración financiera depende de narrativas cuyos rendimientos prometidos van más allá de los resultados productivos actualmente verificables. El atractivo de la IA reside en parte en su capacidad para organizar expectativas y absorber capital excedente antes de que se materialice la demanda. 60
La relación entre la IA y la financiarización es, por lo tanto, directa. La inversión se sustenta en derechos sobre la producción futura, el dominio del mercado y las ganancias de productividad. Karl Marx describió el capital ficticio como «derechos acumulados… sobre la producción futura» .⁶¹ Esta máxima es relevante porque refleja la estructura temporal del ciclo de inversión en IA: el gasto y la valoración se justifican por los rendimientos futuros previstos, que pueden o no materializarse a la escala necesaria para validar los compromisos presentes.⁶²
La IA también intensifica el problema de la concentración. El sector favorece a las empresas con acceso a infraestructura informática, datos propios, plataformas en la nube, experiencia técnica y reservas de capital excepcionalmente grandes. Por lo tanto, la inversión fluye desproporcionadamente hacia un número limitado de corporaciones capaces de sostener altos costos fijos y de gozar de la confianza de los inversores. Esto concuerda con la tendencia general del capitalismo monopolista: la competencia no distribuye el capital de manera uniforme, sino que lo concentra en empresas y sectores posicionados para absorber y defender el excedente. 63
La contradicción se agudiza por el potencial de la automatización para desplazar la mano de obra. Si la IA aumenta la productividad al tiempo que debilita el crecimiento salarial o reduce el empleo en los sectores afectados, puede limitar la demanda efectiva necesaria para lograr una mayor producción. Al mismo tiempo, el sector absorbe capital mediante la inversión y la especulación. Por lo tanto, la IA puede operar simultáneamente como una salida temporal para el excedente y como una fuerza que reproduce las condiciones de sobreacumulación. 64
Este argumento no se basa en la predicción de que la inversión en IA fracasará inevitablemente, ni niega que la IA pueda convertirse en una tecnología de propósito general con importantes aplicaciones productivas. Argumenta, en cambio, que una teoría centrada en la escasez no está bien equipada para analizar la economía política del auge actual. No puede explicar adecuadamente por qué el capital se concentra en sectores definidos por rendimientos futuros inciertos, por qué las valoraciones financieras superan los efectos productivos inmediatos, o por qué la expansión tecnológica puede coexistir con el estancamiento en otros sectores de la economía. 65
Más allá de la escasez
Las limitaciones del marco teórico de Sowell no se limitan a las omisiones de un solo texto. Economía básica cristaliza una tendencia neoclásica más amplia a tratar la escasez, la elección y la asignación como la gramática universal de la vida económica. Esta abstracción ofrece claridad, pero tiene un costo. Marginaliza las relaciones institucionales e históricas a través de las cuales se organiza la producción, se apropia el excedente y surgen las crisis. 66
Reincorporar el concepto de excedente al análisis cambia el objeto de estudio. La cuestión central no es cómo se distribuyen los recursos escasos entre fines en competencia, sino cómo las economías capitalistas generan, absorben y realizan excedentes en condiciones de acumulación competitiva. Desde esta perspectiva, el monopolio, la financiarización y la inversión especulativa son formas institucionales mediante las cuales se gestionan y desplazan las contradicciones de la acumulación. 67
La expansión actual de las finanzas y la intensidad de la inversión en IA ponen de manifiesto las limitaciones de un enfoque centrado en la escasez. Fundamentalmente, un enfoque centrado en el excedente reconoce la realidad de la escasez, al tiempo que se pregunta qué se pierde de vista cuando la escasez se considera la categoría fundamental.
Por lo tanto, una economía política capaz de explicar el capitalismo contemporáneo debe ir más allá de la escasez como categoría fundamental. La escasez sigue siendo real, pero no es universal en su significado institucional ni suficiente para explicar el desarrollo capitalista. La tarea analítica central consiste en comprender la dinámica del excedente: cómo se produce, quién se lo apropia, dónde se invierte y por qué su acumulación genera inestabilidad repetidamente. 68
Notas
- ↩ Giovanni Arrighi, “Expansiones financieras en perspectiva histórica mundial: una respuesta a Robert Pollin”, New Left Review I/224 (julio-agosto de 1997); Robert Patalano y Caroline Roulet, “Desarrollos estructurales en la intermediación financiera global: el auge de la deuda y la intermediación crediticia no bancaria”, Documento de trabajo de la OCDE sobre finanzas, seguros y pensiones privadas, n.º 44 (París: OCDE, 2020); Consejo de Estabilidad Financiera, Informe de seguimiento global sobre la intermediación financiera no bancaria 2024 (Basilea: Consejo de Estabilidad Financiera, 2024).
- ↩ Thomas Sowell, Economía básica (Nueva York: Basic Books, 2005 [ed. revisada]), 78.
- ↩ Simon Clarke, Marx, marginalismo y sociología moderna: de Adam Smith a Max Weber (Londres: Macmillan, 1982).
- ↩ Paul A. Baran y Paul M. Sweezy, Capital monopolista: un ensayo sobre el orden económico y social estadounidense (Nueva York: Monthly Review Press, 1966); David Harvey, Los límites del capital (Londres: Verso, 2018); Simon Clarke, La teoría de la crisis de Marx (Nueva York: St. Martin’s Press, 1994).
- ↩ Sowell, Economía básica ; John J. Miller, “Sowell y los libertarios”, National Review , 29 de diciembre de 2008, nationalreview.com.
- ↩ Lionel Robbins, Ensayo sobre la naturaleza y el significado de la ciencia económica (Londres: Macmillan 1935), 15–16.
- ↩ Sowell, Economía básica , 25.
- ↩ Robbins, Ensayo sobre la naturaleza y la importancia de la ciencia económica ; Sowell, Economía básica .
- ↩ Robert W. Cox, “Gramsci, hegemonía y relaciones internacionales: un ensayo sobre el método”, Millennium 12, n.º 2 (1983), 163.
- Aunque Polanyi no era un marxista estricto, Fred Block señala que el «esquema básico» de su obra principal se desarrolló mientras «trabajaba dentro de un marco marxista específico». Por lo tanto, su crítica de la sociedad de mercado, incluida la distinción formal-sustantiva desarrollada en Karl Polanyi, El sustento del hombre (Nueva York: Academic Press, 1977), sigue estando en deuda con la economía política marxista. Véase Fred Block, «Karl Polanyi y la escritura de La gran transformación », Theory and Society 32, n.º 3 (junio de 2003): 275-306, pág. 276.
- ↩ Polanyi, El sustento del hombre , 21; Carl Menger, Principios de economía: Primera parte general (Glencoe, Illinois: The Free Press, 1950).
- ↩ Polanyi, El sustento del hombre , 21–25.
- ↩ Polanyi, El sustento del hombre , 25; Harry W. Pearson, Introducción a Polanyi, El sustento del hombre .
- ↩ Pearson, Introducción a El sustento del hombre .
- ↩ Pearson, Introducción a El sustento del hombre ; Karl Polanyi, La gran transformación (Boston: Beacon Press, 2001), 45–59.
- ↩ Sowell, Economía básica , 9.
- ↩ Sowell, Economía básica ; Baran y Sweezy, El capital monopolista .
- ↩ Baran y Sweezy, Capital Monopolio , 9.
- ↩ Baran y Sweezy, Capital Monopolio .
- ↩ Sowell, Economía básica , 114.
- ↩ Piero Sraffa, Producción de mercancías por medio de mercancías (Cambridge: Cambridge University Press, 1960).
- ↩ Lucy Mair, Un pueblo africano en el siglo XX (Londres: Routledge, 1934), 5; Polanyi, La gran transformación , 301.
- ↩ Mair, Un pueblo africano en el siglo XX ; Polanyi, La gran transformación .
- ↩ Polanyi, La gran transformación , 302.
- ↩ Mary H. Kingsley, Estudios de África Occidental (Londres: Macmillan, 1899); Polanyi, La Gran Transformación .
- ↩ Polanyi, El sustento del hombre ; Pearson, Introducción a El sustento del hombre ; Sraffa, Producción de mercancías por medio de mercancías .
- ↩ Polanyi, El sustento del hombre ; Pearson, Introducción a El sustento del hombre ; Sraffa, Producción de mercancías por medio de mercancías .
- ↩ Simon Clarke, “La teoría marxista de la sobreacumulación y la crisis”, Science & Society 54, n.º 4 (1990–1991), 442–67; Clarke, La teoría de la crisis de Marx .
- ↩ Sowell, Economía básica , 130.
- ↩ Sowell, Economía básica ; Clarke, “La teoría marxista de la sobreacumulación y la crisis”.
- ↩ Rosa Luxemburgo, La acumulación de capital (Nueva York: Monthly Review Press, 1963), 351–52.
- ↩ Luxemburgo, La acumulación de capital .
- ↩ Paul M. Sweezy, La teoría del desarrollo capitalista: principios de la economía política marxista (Nueva York: Monthly Review Press, 1942), 202.
- ↩ Clarke, “La teoría marxista de la sobreacumulación y la crisis”, 445.
- ↩ Clarke, “La teoría marxista de la sobreacumulación y la crisis”.
- ↩ Clarke, “La teoría marxista de la sobreacumulación y la crisis”, 454; Harvey, Los límites del capital .
- ↩ Clarke, Marx, el marginalismo y la sociología moderna ; Clarke, la teoría de la crisis de Marx .
- ↩ Sowell, Economía básica , 114, 168.
- ↩ Sowell, Economía básica .
- ↩ Karl Marx, El Capital , vol. 1 (Londres: Penguin, 1976), capítulo 25; Baran y Sweezy, El Capital Monopolio .
- ↩ Baran y Sweezy, Capital Monopolio , 6.
- ↩ Baran y Sweezy, Capital Monopolio ; Paul M. Sweezy, “Demanda en condiciones de oligopolio”, Journal of Political Economy 47, n.º 4 (1939): 568–73.
- ↩ Baran y Sweezy, Capital Monopolio ; John Bellamy Foster y Robert W. McChesney, La Crisis Interminable: Cómo el Capital Monopolio-Finanza produce Estancamiento y Convulsión desde los EE. UU. hasta China (Nueva York: Monthly Review Press, 2012).
- ↩ Samir Amin, “ La nueva estructura imperialista ”, Monthly Review 71, n.º 3 (julio-agosto de 2019): 2-45; John Bellamy Foster y Robert McChesney, “El capital financiero monopolista y la paradoja de la acumulación ”, Monthly Review 61, n.º 5 (octubre de 2009): 1-20.
- ↩ Thomas I. Palley, “Financialización: qué es y por qué importa”, Documento de trabajo n.º 525, Levy Economics Institute, Bard College, Annandale-on-Hudson, Nueva York, 2007; Patalano y Roulet, Desarrollos estructurales en la intermediación financiera global .
- ↩ Giovanni Arrighi, “Spatial and Other ‘Fixes’ of Historical Capitalism”, en The Long Twentieth Century: Money, Power, and the Origins of Our Times (Londres: Verso, 2006), 202.
- ↩ Arrighi, “Expansiones financieras en perspectiva histórica mundial”; Arrighi, “Soluciones espaciales y de otro tipo”.
- ↩ Harvey, Los límites del capital , 95.
- ↩ Harvey, Los límites del capital ; Cédric Durand, Capital ficticio (Londres: Verso, 2017).
- ↩ Consejo de Estabilidad Financiera, Informe de Seguimiento Global .
- ↩ Organización para la Cooperación y el Desarrollo Económicos, Perspectivas Económicas de la OCDE, Volumen 2024 Número 2: Resiliencia en Tiempos Inciertos (París: OCDE, 2024); Consejo de Estabilidad Financiera, Informe de Seguimiento Global .
- ↩ Giovanni Arrighi, “La economía social y política de la turbulencia global”, New Left Review 20 (marzo-abril de 2003); Fred Magdoff y John Bellamy Foster, “ Implosión y estancamiento financiero ”, Monthly Review 60, n.º 7 (diciembre de 2008): 1-29; Patalano y Roulet, Desarrollos estructurales en la intermediación financiera global .
- ↩ Harry Magdoff y Paul M. Sweezy, “ La explosión financiera ”, Monthly Review 37, n.º 7 (diciembre de 1985): 1–10.
- ↩ Magdoff y Foster, “Implosión y estancamiento financiero”.
- ↩ Magdoff y Sweezy, “La explosión financiera”; Magdoff y Foster, “Implosión y estancamiento financiero”.
- ↩ Nicholas Crafts, “La inteligencia artificial como tecnología de propósito general: una perspectiva histórica”, Oxford Review of Economic Policy 37, n.º 3 (2021): 521–36; Radhika Desai, “DeepSeek revoluciona el modelo de negocio de ciencia ficción y finanzas de Silicon Valley”, International Critical Thought (2025): 1–19.
- ↩ Crafts, “La inteligencia artificial como tecnología de propósito general”; Desai, “DeepSeek trastoca el modelo de negocio de ciencia ficción y finanzas de Silicon Valley”.
- ↩ Harvey, Los límites del capital ; Desai, “DeepSeek trastoca el modelo de negocio de ciencia ficción y finanzas de Silicon Valley”.
- ↩ Desai, “DeepSeek revoluciona el modelo de negocio de ciencia ficción y finanzas de Silicon Valley”, 1.
- ↩ Desai, “DeepSeek revoluciona el modelo de negocio de ciencia ficción y finanzas de Silicon Valley”.
- ↩ Karl Marx, El Capital , vol. 3, trad. David Fernbach (Londres: Penguin, 1991), capítulo 29.
- ↩ Marx, El Capital , vol. 3; Durand, El Capital Ficticio .
- ↩ Baran y Sweezy, Capital Monopolio ; Andrea Coveri, Claudio Cozza y Dario Guarascio, “Las grandes tecnológicas y el complejo militar-industrial digital de EE. UU.”, Intereconomics 60, n.º 2 (2025): 81–87.
- ↩ Sweezy, La teoría del desarrollo capitalista ; Foster y McChesney, La crisis sin fin .
- ↩ Desarrollo este argumento con mayor detalle en Elliot Goodell Ugalde, “ Más allá del tecnofeudalismo: un análisis de capital monopolista de la inversión en inteligencia artificial ”, Capital & Class , 12 de mayo de 2026.
- ↩ Sowell, Economía básica ; Polanyi, El sustento del hombre .
- ↩ Baran y Sweezy, Capital Monopolio ; Arrighi, “Soluciones Espaciales y Otras”; Clarke, “La Teoría Marxista de la Sobreacumulación y la Crisis”; Giovanni Arrighi, “El Mercado Global”, Journal of World-Systems Research 5, n.º 2 (1999).
- ↩ Polanyi, El sustento del hombre ; Sweezy, La teoría del desarrollo capitalista ; Clarke, La teoría de la crisis de Marx .